


 EN

 微信公众号
 视频号
2026年国际钛协会(ITA)年会于10月4日~6日在美国内华达州拉斯维加斯凯撒会展中心举行,会上释放了几个关键信号:钛材高库存预计延续至明年;波音看好2027年钛锭、钛坯需求增长;空客计划2027年将钛材采购量提升15%~20%,以匹配产能规划;哈萨克斯坦UKTMP与东邦钛业警告,中国产能过剩、下游压价诉求叠加刚性成本,会威胁合格海绵钛的可持续供应。
UKTMP与东邦钛业不是担心钛不够用,而是担心一种特定的钛——航空级海绵钛——可能在未来十年出现结构性短缺。
这听起来像一个悖论:中国海绵钛产能即将突破41万吨/年,全球市场却可能面临高端供应危机。问题究竟出在哪里?
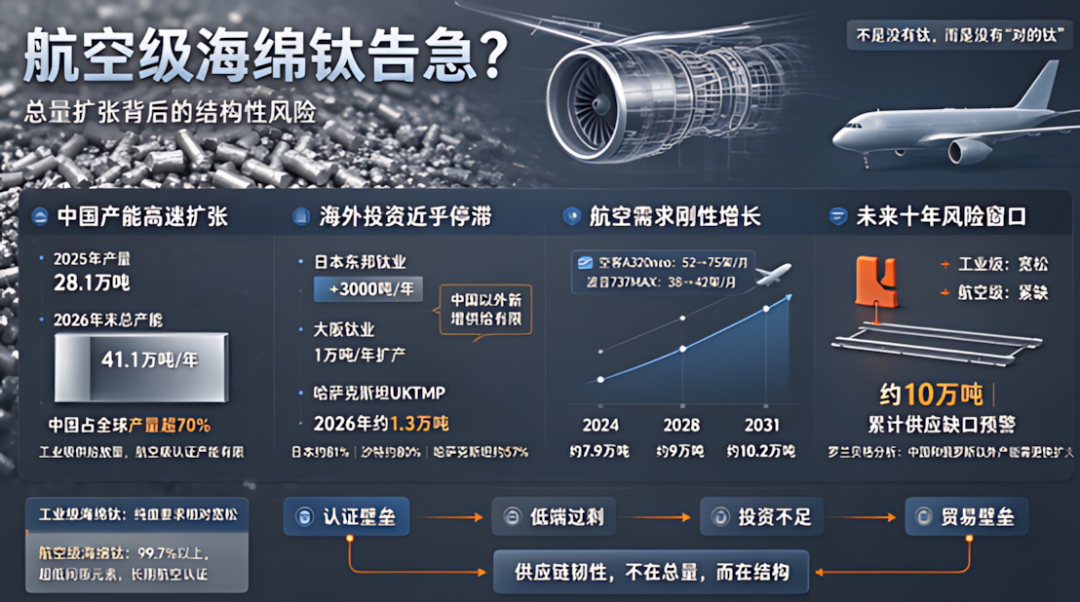
不是所有海绵钛都能用于航空
海绵钛是钛材的初级形态,工业级海绵钛用于化工、冶金等领域,纯度要求相对宽松;而航空级海绵钛必须满足超低间隙元素(氧、氮、氢、碳等)的严苛标准,纯度通常要求达到99.7%以上。更重要的是,它需要经过漫长的航空认证周期——从样品测试到装机许可,往往耗时数年。
这意味着一家海绵钛企业即使产能再大,如果没有通过航空认证,其产品也无法进入飞机发动机、机身结构件等核心领域。认证壁垒,构成了航空级海绵钛供给的第一道“窄门”。
供给端的“冰火两重天”
中国产能持续扩张。据中国有色金属工业协会钛锆铪钒分会数据,2025年中国海绵钛产量达到28.1万吨,而到2026年末,总产能将攀升至41.1万吨/年。中国产能已占全球65%以上,产量占比超过70%。
但繁荣背后是结构性隐忧。2025年国内海绵钛产量同比增加约2.5万吨,而钛材产量增幅仅为1.1万吨,供给端放量与消费端吸纳能力的剪刀差持续拉大,部分企业已陷入亏损,行业呈现“高成本、稳价格、薄利润”的特征。
海外那边,投资却近乎停滞。日本东邦钛业的扩产计划仅增加3,000吨/年;大阪钛业计划2028年3月前完成尼崎工厂1万吨/年扩产,但东邦钛业代表野本信俊在ITA会议上直言:“在此之后,除去盘活闲置产能,中国以外地区的海绵钛供给将陷入停滞。”
哈萨克斯坦UKTMP虽是全球最大的垂直一体化钛企之一,但其2025年海绵钛产量仅1.5万吨,预计2026年进一步降至1.3万吨,产能利用率仅57%。日本生产商产能利用率约81%,沙特约80%,而哈萨克斯坦则不足六成。
需求端飞机增产,钛需求刚性增长
与供给端的冷热不均形成对比的是,航空需求正在确定性增长。东邦钛业数据显示,2024年航空航天和国防应用的海绵钛需求约7.9万吨,预计2028年增至9万吨,2031年达到10.2万吨。波音和空客均在推进增产计划:空客A320neo系列产能将从目前的52架/月提升至2027年的75架/月,波音737MAX将从38架/月提升至42架/月。
钛的独特性能——高强度、低密度、耐腐蚀、耐高温——使其在航空发动机吊挂、冷端部件和机身结构中几乎不可替代。飞机增产,钛需求便随之刚性上扬。
全球海绵钛供给端正面临一个“双重失衡”
第一重失衡是低端过剩与高端紧缺并存。中国拥有全球最大的海绵钛产能,但大部分产出用于化工等工业领域,航空级高端产品占比有限。中国出厂航空级99.7%纯度海绵钛价格为5.3~5.4万元/吨,较工业级溢价1万元/吨,溢价本身即反映了高端供给的稀缺性。
第二重失衡是投资意愿与需求预期的错配。中国产能扩张压制了全球海绵钛价格,海外生产商利润被压缩,进而削弱了其新增高端产能的投资意愿。然而航空需求是刚性的。罗兰贝格分析指出,如果中国和俄罗斯以外的海绵钛生产和回收能力不能更快扩大规模,未来十年可能出现累计约10万吨的供应缺口。
更值得警惕的是,贸易壁垒正在加剧供应链分割。原产中国的海绵钛在美国需缴纳合计40%的进口关税(25%的301条款关税加15%常规税率)。日本是美国航空级海绵钛的最大供应国,美国约73%的进口钛海绵来自日本,而日本海绵钛原料又高度依赖中国。层层嵌套的依存关系,使得任何一环的政策调整都可能引发连锁反应。
供应链的韧性,不在总量在结构
航空级海绵钛的供应风险,本质上不是“钛不够用”,而是“对的钛不够用、稳定的供应渠道不够多”。
对于航空产业而言,一块合格的海绵钛,关系到一架飞机的交付、一条生产线的运转、乃至一个国家的航空安全。结构性风险不会在一夜之间爆发,但它正在缓慢累积。当所有人都在关注芯片、稀土时,航空级海绵钛的供应链韧性,同样值得被看见。
 返回列表

 工商备案
 公安备案陕公网安备 61030502000171号